
El Poder Ejecutivo giró al Congreso el proyecto de ley de Presupuesto 2027, la hoja de ruta fiscal para el tercer año completo de gestión libertaria y buena parte de sus proyecciones vuelven a apoyarse en supuestos optimistas que ya fallaron en 2026.
El proyecto estima que la economía argentina crecerá 4,0% en 2027, tras una expansión de 3,0% en 2026. El problema es que ese número no lo comparte casi nadie fuera del Gobierno: el Relevamiento de Expectativas de Mercado (REM) que elabora el Banco Central proyectaba, en su medición de agosto, apenas 2,9% de crecimiento para el año próximo y 2,1% para el actual, bien por debajo del 3,0% oficial.
El propio Presupuesto 2027 termina admitiendo el desvío: ajustó a la baja, del 5,0% al 3,0%, la proyección de crecimiento para 2026 que el Presupuesto anterior había prometido. Si se calcula sobre el índice EMAE del INDEC, y la actividad económica repite el comportamiento estacional de años previos, 2026 cerraría con un alza de apenas 1,7%, muy lejos del 3,0% que necesita el Gobierno para no volver a errar el pronóstico.
Los motores de ese crecimiento serían el consumo privado (+3,4% en 2027), la inversión (+9,2%) y el comercio exterior, con exportaciones e importaciones creciendo 8,5% y 8,2% respectivamente. Pero la inversión es, otra vez, el punto más frágil del esquema: el propio texto reconoce que en 2026 caerá 2,1%, exactamente lo opuesto al 9,4% de suba que el Presupuesto 2026 había prometido para este año.
Inflación: la meta de 2026 ya está desbordada
El Presupuesto 2027 fija una inflación de 29,0% para diciembre de 2026, pero al momento de presentarse el proyecto, septiembre de 2026, el índice ya acumulaba 21,3% en lo que va del año, lo que exigiría una desaceleración a apenas 1,6% mensual durante el último cuatrimestre para cerrar en la meta. El REM, más pesimista, proyecta 30,0% para todo 2026.
Para 2027 el Gobierno anticipa una inflación de 18,0% (1,4% mensual promedio), con un sendero de desinflación posterior hasta 10,0% en 2028 y 6,0% en 2029. El REM, en cambio, ubica la inflación de 2027 en 20,5%.
El antecedente no es menor: el propio Presupuesto 2026 había prometido una inflación de apenas 10,1% para este año. Terminará, en el mejor de los escenarios oficiales, casi tres veces por encima de esa cifra.
Dólar: apreciación cambiaria «de manual»
El tipo de cambio oficial proyectado es de $1.600 para fines de 2026 y $1.847,6 para fines de 2027. Comparado con la inflación estimada en el propio texto, esto implica una apreciación cambiaria real de 14,3% este año y de 2,1% en 2027, es decir, el dólar subiendo sistemáticamente por debajo de los precios. El REM, más escéptico, ubica el tipo de cambio en $1.629,6 para diciembre de 2026 (1,8% por encima de la meta oficial) y en $2.015,7 para diciembre de 2027, un 9,1% por encima de lo presupuestado.
La «regla fiscal inalterable» y una meta que ya se incumplió
El proyecto reafirma el compromiso de superávit primario de 1,5% del PBI y financiero de 0,2% del PBI, tanto para 2026 como para 2027, sostenido en tres artículos (1, 8 y 9), que habilitan aumentos de partidas solo si hay una fuente de financiamiento adicional.
Pero los números en pesos exhiben una brecha con el propio programa acordado con el FMI. Para 2026, el resultado primario proyectado en el Presupuesto es de $15,54 billones, una cifra menor a la meta pactada con el organismo en su última revisión ($16,26 billones): restarían acumular $0,72 billones. Algunos estudios afirman que el Gobierno llegaría a fin de año con un superávit primario de $11,92 billones, lo que ampliaría el faltante a $4,34 billones.
Es decir que el resultado financiero «superavitario» se sostiene, en parte, porque el Gobierno capitaliza intereses de deuda en pesos en lugar de contabilizarlos como gasto corriente. El propio FMI objetó esa práctica: de haberse computado esos intereses capitalizados, el resultado financiero de 2025 habría sido en realidad deficitario en unos $6,72 billones.
La carga tributaria sube, pero el RIGI sigue sin aparecer en los números del Presupuesto
La presión tributaria pasaría de 21,06% del PBI en 2026 a 21,70% en 2027. Los impuestos que más crecen en términos nominales son el de los combustibles líquidos (+59,3%), los derechos de exportación (+41,3%), los derechos de importación (+39,2%) y la tasa de estadística (+39,3%), además de Ganancias (+30,5%), impulsado por el aumento de remuneraciones.
En sentido contrario cae la recaudación de Bienes Personales, por la reducción de la alícuota prevista para 2027.
La recaudación total proyectada pasa de $240,45 billones en 2026 a $307,43 billones en 2027 (+27,9% nominal).
El informe insiste en un reclamo que ya había planteado con el Presupuesto 2026: la planilla de gasto tributario vuelve a omitir el costo fiscal del Régimen de Incentivo para Grandes Inversiones (RIGI). El argumento oficial es que los proyectos adheridos están en etapas iniciales y el costo «podrá estimarse en etapas posteriores». Si se incorporara, ese gasto tributario representaría un adicional de 0,44% del PBI en 2027, una cifra equivalente a todo el resto del gasto tributario por regímenes de promoción económica ya contemplado.
Con los 23 proyectos RIGI aprobados hasta el momento, que suman una inversión comprometida de USD 49.766 millones y exportaciones anuales proyectadas de entre USD 32.418 y 37.553 millones, se estima el costo fiscal anual del régimen entre USD 2.888 y 3.175 millones.
Los proyectos de mayor impacto fiscal son VMOS (petróleo, YPF/PAE/Vista/Pampa/Shell/Chevron/Pluspetrol), con un costo estimado de USD 869 millones anuales, y Vicuña (cobre/oro/plata, BHP/Lundin Mining), entre USD 514 y 709 millones.
Discapacidad, asignaciones familiares y organismos técnicos: los recortes «de letra chica»
El proyecto vuelve a tocar puntos sensibles del gasto social:
- Discapacidad. Se fija la Pensión No Contributiva por invalidez laboral en 70% de la jubilación mínima y se la declara incompatible con el empleo formal registrado, una disposición que ya estaba en la ley, pero nunca había sido reglamentada. Además, se elimina el criterio de aranceles homogéneos del Nomenclador: cada financiador (obra social, prepaga o Estado) podrá fijar sus propios montos, lo que introduce heterogeneidad entre prestadores y regiones. También se deroga la Pensión No Contributiva por Discapacidad para Protección Social.
- Asignaciones familiares. El artículo 17 deroga el carácter móvil, es decir, la actualización automática, de las asignaciones por hijo, por hijo con discapacidad, prenatal, por ayuda escolar, por nacimiento, adopción, matrimonio, la AUH y la asignación por embarazo, entre otras, previstas en la Ley 24.714. El Ejecutivo ya lo había intentado, sin éxito, en los Presupuestos 2025 y 2026. De aprobarse, el monto y el universo de beneficiarios quedarían a discreción del Poder Ejecutivo.
- INTA, INTI y SENASA. El artículo 21 deroga la asignación específica, equivalente al 0,65% del valor CIF de las importaciones, que desde 2002 financia a estos tres organismos (0,45% para INTA, 0,15% para SENASA y 0,05% para INTI). El impacto es dispar pero severo: el recorte real proyectado es de 100% para el INTI, 50% para el INTA y 40% para SENASA respecto de 2026.
- Fondo Anticíclico Fiscal. El artículo 23 suspende la obligación de nutrir este fondo (creado por la Ley 25.152) con la mitad de los recursos que genere la privatización o concesión de empresas públicas. Según el propio programa financiero del ministro Luis Caputo, esos recursos ascenderían a USD 2,3 mil millones para el bienio 2026-2027, que el Gobierno podrá usar libremente en lugar de destinarlos al colchón anticíclico.
- Concesiones viales. El artículo 67 otorga nuevos beneficios tributarios a los concesionarios de rutas (amortización acelerada y pago a cuenta del impuesto al cheque), en un sector que ya cuenta con un régimen favorable desde la Ley 17.520. Los beneficios quedan condicionados a que las provincias y la CABA eximan a esas empresas de Ingresos Brutos y sellos.
El mapa del ajuste: de -100% a +8,9%, función por función
Es interesante verificar con los datos la variación real del presupuesto vigente 2027 contra 2023, es decir, cuánto perdió (o ganó), cada área en tres años de gestión libertaria.
Administración gubernamental cae 51,4% en términos reales entre 2023 y 2027. Dentro de esa finalidad, los golpes más fuertes son para Dirección Superior Ejecutiva (-74,9%), Relaciones Interiores (-74,0%) y Legislativa (-46,3%); el área menos afectada es Administración Fiscal (-13,4%).
Defensa y seguridad retrocede 33,8% en el período. Seguridad Interior cae 39,4%, Sistema Penal 31,0%, Defensa 27,9% e Inteligencia 20,7%.
Servicios económicos es la finalidad más golpeada: -73,4% real acumulado. Comercio, Turismo y Otros Servicios pierde 85,9%; Industria, 85,2%; Comunicaciones, 83,6%; Ecología y Desarrollo Sostenible, 75,1%; Energía, Combustibles y Minería, 74,7%; Agricultura, Ganadería y Pesca, 73,5%; y Transporte, 68,5%.
Servicios sociales, la finalidad de mayor peso presupuestario, cae 26,5% en el acumulado, pero con comportamientos muy dispares: Vivienda y Urbanismo se desploma 99,3% y Agua Potable y Alcantarillado 94,4%; Promoción y Asistencia Social pierde 80,2%; Educación y Cultura, 51,2%; Ciencia, Tecnología e Innovación, 45,7%; Trabajo, 13,0%; y Seguridad Social, 12,8%. La única función social con variación positiva es Salud, que crece 8,9% en el período.
Organismos descentralizados: recortes generalizados
Entre los organismos analizados en detalle, sobresalen los recortes reales acumulados 2023-2027:
- Agencia de Acceso a la Información Pública: -57,3%
- Auditoría General de la Nación: -26,8%
- Defensoría General de la Nación: -20,4%
- Procuración General de la Nación: -16,4%
- Poder Legislativo Nacional: -46,7%
- Unidad de Información Financiera: -25,6%
La excepción es la Secretaría de Inteligencia de Estado, que crece 44,8% en el período, de $125.317 millones en 2023 a $211.747 millones en 2027, a precios constantes de 2027.
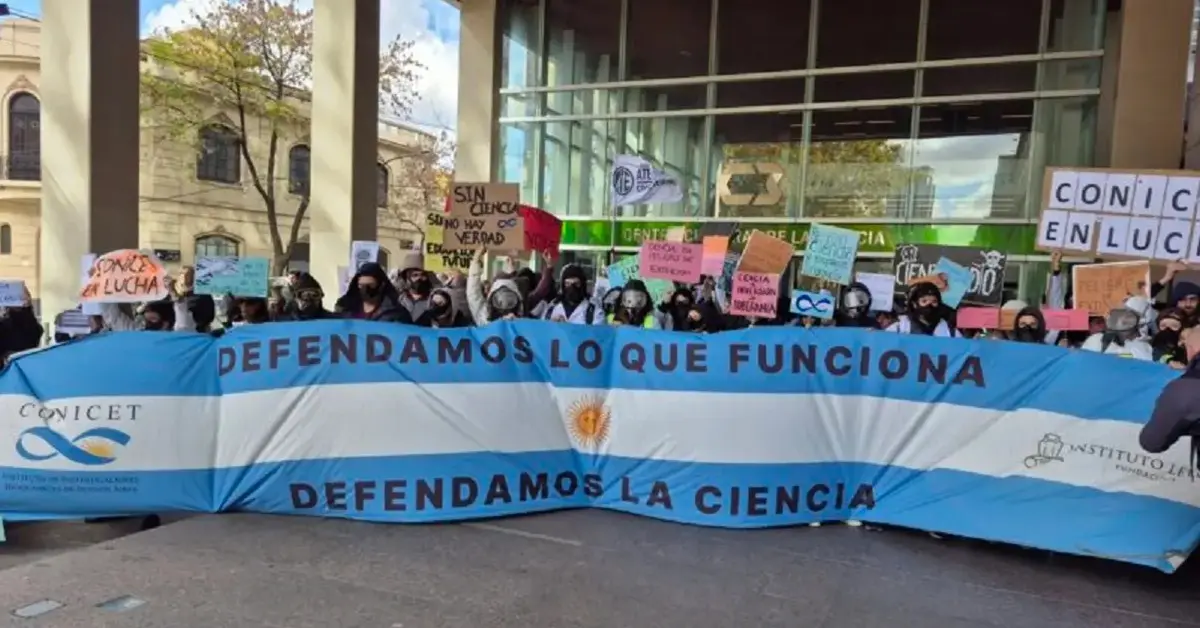
En organismos de desarrollo productivo, ciencia y tecnología, energía, seguridad, derechos humanos, educación y transporte, el patrón se repite con crudeza: el Instituto Nacional de Tecnología Industrial (INTI) cae 65,6%; el INTA, 55,9%; el Servicio Meteorológico Nacional, 82,9%; el CONICET, 48,7%; la Comisión Nacional de Energía Atómica, 59,0%; la Dirección Nacional de Vialidad, 76,8%; el Instituto Nacional del Teatro, 63,0%; y la Biblioteca Nacional «Dr. Mariano Moreno», 61,6%.
Entre los organismos de seguridad social, la ANSES cae apenas 3,1%, mientras que el Instituto Nacional de Asociativismo y Economía Social pierde 78,7%.
Programas específicos: la obra pública, al borde de la desaparición
En materia de infraestructura, el ajuste ya no se mide en porcentajes sino en la desaparición lisa y llana de programas. Entre 2023 y 2027, en términos reales:
- Construcción de Obras Viales fuera de la Red Vial Nacional: -100,0%
- Apoyo para el Desarrollo de Infraestructura Urbana en Municipios: -100,0%
- Construcción de Rutas Seguras: -98,3%
- Apoyo para el Desarrollo de Obra Pública: -97,6%
- Desarrollo Sustentable de la Cuenca Matanza-Riachuelo: -95,9%
- Construcción de Túneles y Puentes Grandes: -93,5%
- Consolidación Urbana y Mejoramiento de Barrios: -92,3%
- Construcción de Rutas Nuevas y Obras de Pavimentación: -79,9%
En educación, Conectar Igualdad desaparece del presupuesto (-100,0%), Infraestructura y Equipamiento escolar cae 94,1% y las becas a estudiantes, 79,4%. En salud, los programas de Prevención y Control de Enfermedades Crónicas no Transmisibles y de Atención Sanitaria en el Territorio también caen 100,0%, mientras que Acceso a Medicamentos, Insumos y Tecnología Médica es una de las pocas líneas que crece (+13,4%).
En seguridad social, las Asignaciones Familiares suben 13,5% real pese a la derogación de la movilidad automática que impulsa el propio proyecto, mientras que las Pensiones No Contributivas caen 24,6%.
Metas físicas: menos becas y menos obras
El capítulo de metas físicas, los indicadores concretos de gestión que acompañan cada partida, confirma la tendencia. El CONICET prevé para 2027 una reducción interanual de 9,6% en la cantidad de becarios y de 6% en proyectos financiados, lo que acumula una caída de 24% respecto de 2023. Las pensiones contributivas apenas subirán 0,29% interanual, mientras que las pensiones no contributivas por invalidez laboral crecerán 16%.
En varias áreas, directamente, el Estado dejó de fijar objetivos: los programas de obras de agua ya «no tienen metas planteadas”, y la incidencia de esa función cae del 0,2% al 0,1% del gasto total, lo mismo ocurre con la función Industria (estancada en 0,1% del gasto) y con los programas de agricultura, que reducen su peso presupuestario de 0,3% a 0,2%.
Deuda: colocaciones en pesos, autorización para emitir hasta USD 33.700 millones en el exterior
El Presupuesto 2027 proyecta un endeudamiento neto en pesos de $9,2 billones, resultado de una fuerte expansión en instrumentos de tasa fija (LECAP y BONCAP, +$57,3 billones), financiamiento neto por dollar-linked (LELINK y BONAD) equivalente a USD 3.567 millones, colocación neta de $2,5 billones en títulos indexados por inflación (LECER y BONCER) y una cancelación neta de $56,8 billones en BONTE.
A esto se suman otros $15,7 billones en «otros títulos públicos”, unos USD 8.874 millones, cuya moneda de denominación no está especificada.
El Presupuesto 2026 había previsto un endeudamiento en pesos de $273 billones, pero a agosto de este año ya se habían emitido $274 billones, y se proyecta que el total de 2026 superará los $350 billones, un 28% por encima de lo presupuestado, explicado sobre todo por una fuerte colocación de BONTE y «otros títulos”, entre ellos, Bonares suscriptos por el propio Banco Central.
El artículo 42 del proyecto habilita al Gobierno a emitir hasta USD 33.700 millones en moneda y jurisdicción extranjera durante 2027, un valor ampliamente superior a los vencimientos, aunque el cuadro de fuentes y usos no contempla explícitamente esas colocaciones.
El Presupuesto 2026 incluía una autorización similar que finalmente no se utilizó. Para 2027, los vencimientos en moneda extranjera del Tesoro totalizan USD 23.787 millones (USD 15.205 millones de capital y USD 8.582 millones de intereses), de los cuales el mayor componente son Bonos y Letras (USD 9.868 millones) y vencimientos con el FMI (USD 7.399 millones). A cambio, el Presupuesto prevé desembolsos de organismos internacionales por unos USD 4.155 millones: FMI (USD 1.671 millones), BID (USD 1.628 millones), Banco Mundial (USD 538 millones), FONPLATA (USD 152 millones) y CAF (USD 41 millones).
Desde finales de 2023, el programa financiero fue sosteniéndose con una sucesión de fuentes extraordinarias: dólar blend, blanqueo de capitales, REPO con bancos, sucesivos desembolsos del FMI, BOPREAL, intervención del Tesoro de Estados Unidos, recompra de deuda por parte del BCRA y bonos respaldados por el Banco Mundial, entre otros mecanismos.
En ese contexto aparece la inquietud respecto al año que viene, donde La Libertad Avanza se juega su continuidad y el propio Javier Milei la posibilidad de ser candidato.
Desde el oficialismo lo definen como un Presupuesto más realista que el de 2026, pero que vuelve a apoyarse en un crecimiento que el mercado no convalida, una inflación que ya arrancó por encima de lo previsto y un ajuste que, lejos de estabilizarse, sigue profundizándose en las áreas más golpeadas de los últimos tres años.
Por eso también aparece otra variante, que el correr del debate, comenzará a saldar: ¿querrá el Gobierno aprobar efectivamente que se apruebe este proyecto?
¿O apelará a gobernar con la discrecionalidad que le da el antecedente de no cumplir leyes o de extender el plan del Presupuesto vigente para este año, como hizo al comienzo de su gestión?
Una gestión a todas luces antidemocrática, no solo por los modos y los mecanismos empleados sino, fundamentalmente, por el contenido de ajuste permanente que agrede a millones de personas en la Argentina, en nombre de una estabilización que se parece, cada vez más, a la paz de los cementerios.


 Total de Vistas : 13748