
Industriales Pymes Argentinos (IPA), advirtió que la estabilización de algunas variables macroeconómicas convive con un achicamiento sostenido del entramado productivo.
Según el Informe de Coyuntura Industrial PyME de agosto, desde diciembre de 2023 la economía perdió 31.174 empleadores aportantes y 448.354 puestos de trabajo registrados, en un proceso que ya acumula 29 meses consecutivos de caída.
El empleo formal, en retroceso sostenido
Según los datos de la Superintendencia de Riesgos del Trabajo (SRT) analizados por IPA, en mayo de 2026 el empleo formal alcanzó los 9.445.560 trabajadores. Esto representa una caída de 188.076 puestos frente al mismo mes del año anterior y una pérdida de 70.217 empleos en comparación con abril.
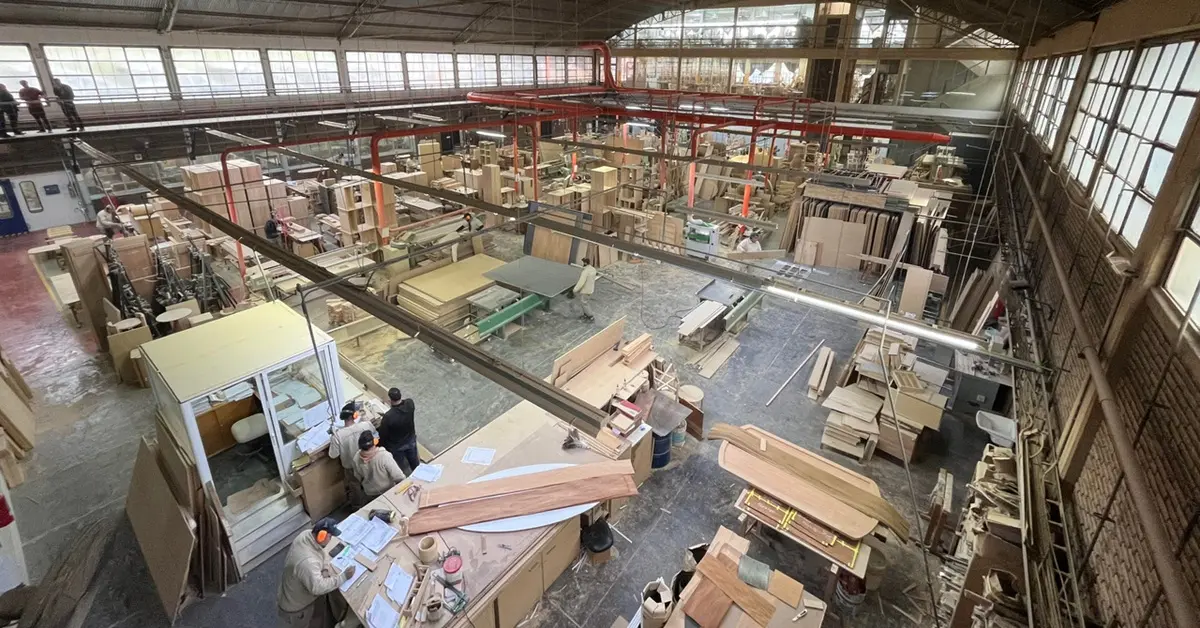
La industria manufacturera fue una de las actividades más afectadas: en mayo contabilizó 1.117.780 trabajadores registrados, 58.296 menos que un año atrás, y acumula la pérdida de 97.834 empleos desde diciembre de 2023. Le siguieron en la destrucción de empleo la Enseñanza (-47.497) y el Comercio (-39.454).
Como contracara, los únicos sectores con variaciones positivas fueron la Administración Pública (+26.341), la Salud (+8.328), la Minería (+1.876) y la Construcción (+474), lo que refleja que el sostén del empleo depende casi exclusivamente del sector público y de rubros extractivos puntuales.
La contracción también alcanzó a las empresas. El número de empleadores aportantes cayó a 481.724 firmas, 15.069 menos que un año atrás. En la industria manufacturera quedaron 45.602 empresas activas: 2.538 menos que en mayo de 2025 y 4.120 menos que en diciembre de 2023.
Una recuperación desigual: la actividad económica
La actividad económica (EMAE) creció 2,7% interanual en junio, impulsada principalmente por la pesca (+247%, sobre una base de comparación muy baja), la minería (+15,6%) y la intermediación financiera (+5,1%). La industria manufacturera (+1,9%) y el comercio (+0,8%) lograron salir del terreno negativo, pero de forma marginal.
En cambio, la administración pública (-1,5%), la electricidad, gas y agua (-0,4%) y la enseñanza (-0,1%) fueron los únicos rubros en caída.
Para IPA, este repunte responde en gran medida a un fenómeno estadístico y sectorial acotado, vinculado a obras de infraestructura energética como Oldelval y VMOS, más que a una reactivación genuina y transversal de la economía.
Industria: rebote técnico con fuerte brecha sectorial
La actividad industrial creció 2% interanual en junio, aunque cerró el primer semestre con una caída acumulada del 2,2%. Las diferencias entre ramas son marcadas: mientras la siderurgia vinculada a Vaca Muerta avanzó 11,8% y la química subió 11%, la maquinaria y equipo retrocedió 19,3% (acumulado semestral) y los productos textiles cayeron 24,4%, la mayor caída sectorial del informe.
La utilización de la capacidad instalada se ubicó en 59,1%, sin lograr perforar la barrera del 60% desde hace meses: el 40,9% de las máquinas permanece ocioso. El 87% de los directivos industriales no espera mejoras para el trimestre agosto-octubre: el 70,9% prevé estancamiento y el 16,1% anticipa un deterioro.
Precios: la inflación volvió a acelerar
En julio, el IPC subió 2,1% mensual, cortando una racha de tres bajas consecutivas. La inflación acumulada en los primeros siete meses del año llegó al 19,3%, mientras que la interanual escaló por tercer mes seguido hasta el 33,8%.
El dato expone una brecha entre los bienes (+1,6% mensual) y los servicios (+3,1%), estos últimos presionados por tarifas y contratos indexados. El IPC núcleo, en tanto, se ubicó en 1,8%.
El consumo, sin señales de recuperación
Las ventas en supermercados cayeron 3,1% interanual y 1% mensual en junio. Desde diciembre de 2023 acumulan una contracción real cercana al 11,5%, con resultados negativos en 21 de los últimos 31 meses. El canal mayorista replicó la caída (-3,1% interanual).
Un dato que preocupa especialmente a IPA: el 58% de las compras en supermercados se realiza con tarjeta de crédito u otros medios de financiamiento, lo que refleja un uso creciente del endeudamiento familiar para cubrir el consumo básico.
Dólar controlado, pero con atraso cambiario
El dólar oficial mayorista cerró en torno a $1.499, muy por debajo del techo de la banda cambiaria ($1.868,54). El Banco Central acumuló compras netas por USD 13.770 millones en el año, lo que llevó las reservas brutas a un récord de USD 50.655 millones, el nivel más alto desde 2019.
Sin embargo, el informe señala que este esquema convive con un atraso cambiario relevante frente a una inflación interanual del 33,8%, además de una tasa TAMAR que trepó al 26,50% y un riesgo país que subió más de 20% hasta ubicarse en torno a los 520 puntos básicos.
Comercio exterior: superávit por «compresión recesiva»
El intercambio comercial dejó un superávit de USD 2.115 millones en julio, acumulando USD 16.080 millones en el año. Las exportaciones crecieron 14,1%, impulsadas más por mejores precios internacionales que por mayores volúmenes físicos. Las importaciones, en cambio, cayeron 1,7% en valor, con un desplome del 9,2% en las cantidades físicas importadas, y caídas de dos dígitos en bienes de capital (-13,1%) y repuestos (-23,3%). Para IPA, esto confirma que el saldo comercial favorable se logra a costa de un enfriamiento de la inversión productiva.
Una economía dividida
Para IPA, los números exponen una economía partida en dos: por un lado, los sectores extractivos y exportadores que sostienen los indicadores generales; por otro, un entramado urbano e industrial golpeado por la caída del consumo, los altos costos fijos y la falta de inversión.
El informe concluye que el problema ya no pasa solamente por estabilizar las variables nominales, sino por recuperar con urgencia la producción, las empresas y el empleo.